専業トレーダーになれなかった人間

専業トレーダーに憧れていた人間の成れの果て

2026/10/2 雑感

ぱりさんのブログまとめを見て、勝つためには「地合いに適した手法が何か?」というのを突き詰めないといけないと再度認識させられた。

手法は山ほどある。

<株>

 ・バリュー投資(資産バリュー、収益バリュー、シクリカルバリュー)

 ・TOB/MBO狙い

 ・イベントドリブン

 ・モメンタムトレード(オニール/ミネルヴィニ)

 ・ファクター投資(→究極的には地合いごとにワークする銘柄に寄せていく。例えば半導体・生成AI相場だと高ベータ、東証PBR是正相場だと、低PBR・高配当など)

 ・ロング/ショート

 ・アノマリー(生成AIで検証コストはかなり下がった)

 ・暴落狙い(コロナショック、日銀ショック、関税ショックなどで逆張り)

<FX>

 ・マクロ変化に伴うスイング~ポジショントレード

 (ex.中銀の金融政策変更(黒田相場、2022年FRB利上げ相場))

 ・スワップ戦略(黒田相場、2022年FRB利上げ相場のように、マクロ追い風があると報われる。金融政策は変化するので永久保有はできない)

<コモディティ>

 ・マクロ変化に伴うスイング~ポジショントレード

 (ex.コロナ相場の原油、FRB政策変更による金相場など)


過去どのような相場でワークしたか?賞味期限はいつまでか?ということを意識しないといけない。またポジションサイズが大きいとボラティリティに振り落とされる。俺はこのミスをしがちなので、注意しないといけない。


ここからは相場雑感だが、今の高金利相場だと、小手先の高配当株を買うぐらいならば米国債・ハイパースケーラーの社債を買う方が良いという流れであり、現に高配当ETF(VYM、SCHD)、投資信託(ベスコ)は下がっている。一方で日本市場も10年債3.1%、30年債4.2%となっているが、1489、1577などの高配当ETFはさほど下がっていない。日銀短観からもわかる通り、景況感が良い(≒EPS上昇が見込める)こと、リスク資金の受け先(ハイパースケーラーの社債など)がないことが原因か?

米国株・日本市場ともにAI関連銘柄は牽引役になっている。金利高・流動性高・テーマ株相場は、1999年、2006-2007年、2021年が類似している。どこまで引っ張れるかは不明だが、引き続き持つべき。関連銘柄だとLumentumが新高値を超えそうで、最もモメンタムが良いように思える。かなり割高だが、押し目で買っていきたい。
2026/6~7 構造計画研究所HD


2026年6月〜7月にかけて、平均取得単価2954円×1000株

購入したきっかけは、下記3点。

①SaaS事業が伸びているにも関わらず、バリュエーションがSIer並みに低い

②DOE10%目標、かつ自社株買いも行っており、株主還元が手厚い

③売上高、営業利益、EPSが継続成長しているにも関わらず、PERが10倍代前半である


①は、RemoteLockとNavisの事業性次第である。特にRemoteLock社が現状損失を流しているので、これがどうなるか。ただ、Remote Lockの利益がないものとして、RIM法、総還元DDMによるバリュエーションも算出してみたが、それでも現状のバリュエーションは安い。


RIMのベースケース

・初期自己資本:150億円

・2026年度純利益:25.5億円

・株主資本コスト:8%

・DOE:8%

・長期ROE:15%

・5年後以降の残余利益成長率:3%

・株式発行数:1053万株

→株式価値:384億円、一株あたり3650円

なおRemoteLockが永久的に2億円の赤字を垂れ流すと仮定すると、現在価値算出の式より、価値毀損は25億円。よってバリュエーションは一株あたり3450円になる。


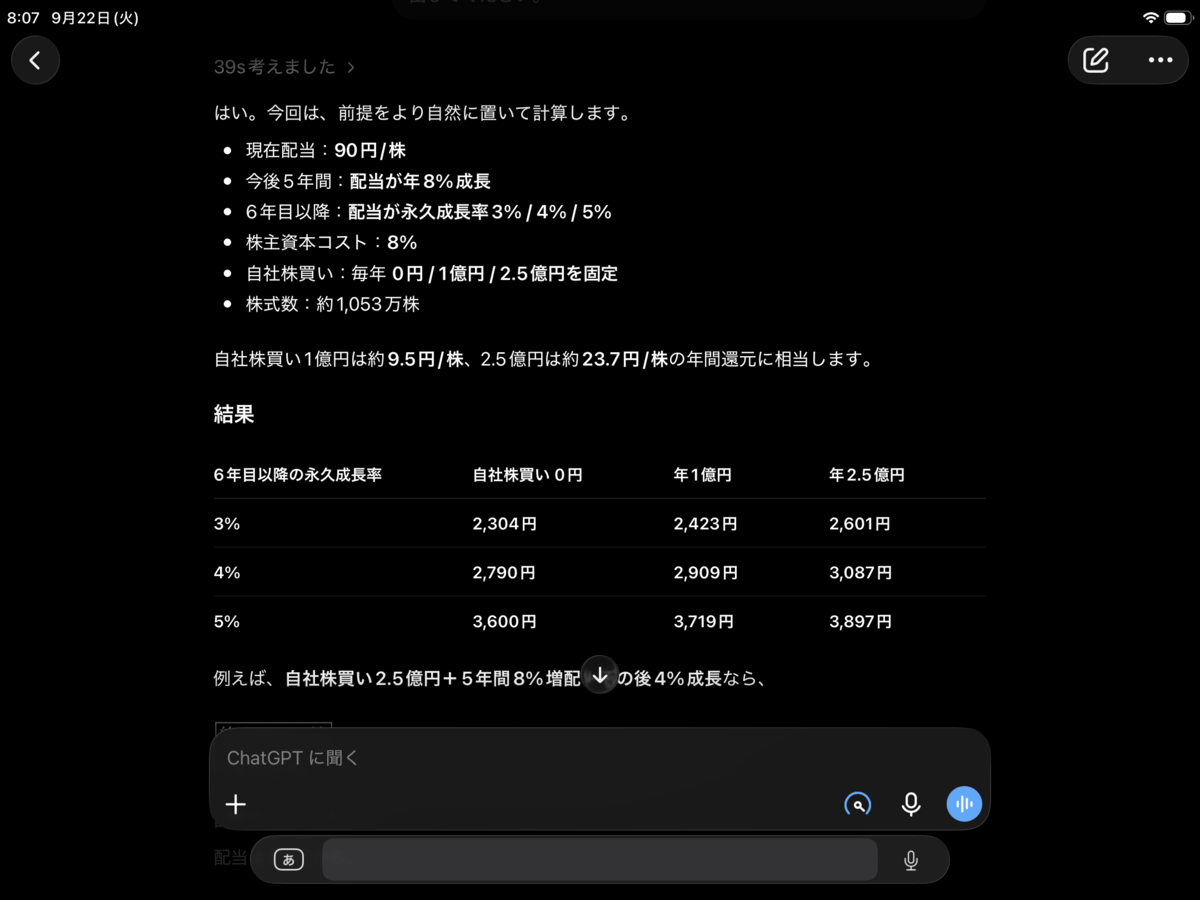
なお配当90円(25年度実績)とし、下記の前提で2段階総還元DDMを行うと、バリュエーションは以下の通りとなる。今の株価は永久成長率4%、年間の自社株買い1〜2.5億円を見込んでいる。永久成長率は保守的に見込まれている印象だが、流動性ディスカウントもあるかも知れない。

各事業の堀、TAMがどこまで見込めるか?は、深掘り調査を今後行う。


2026/9/22 市況雑感

昨日の米国市場では、AMD、INTC 、ARMが大幅高であり、他の半導体銘柄に比べて頭一つ抜けていた。

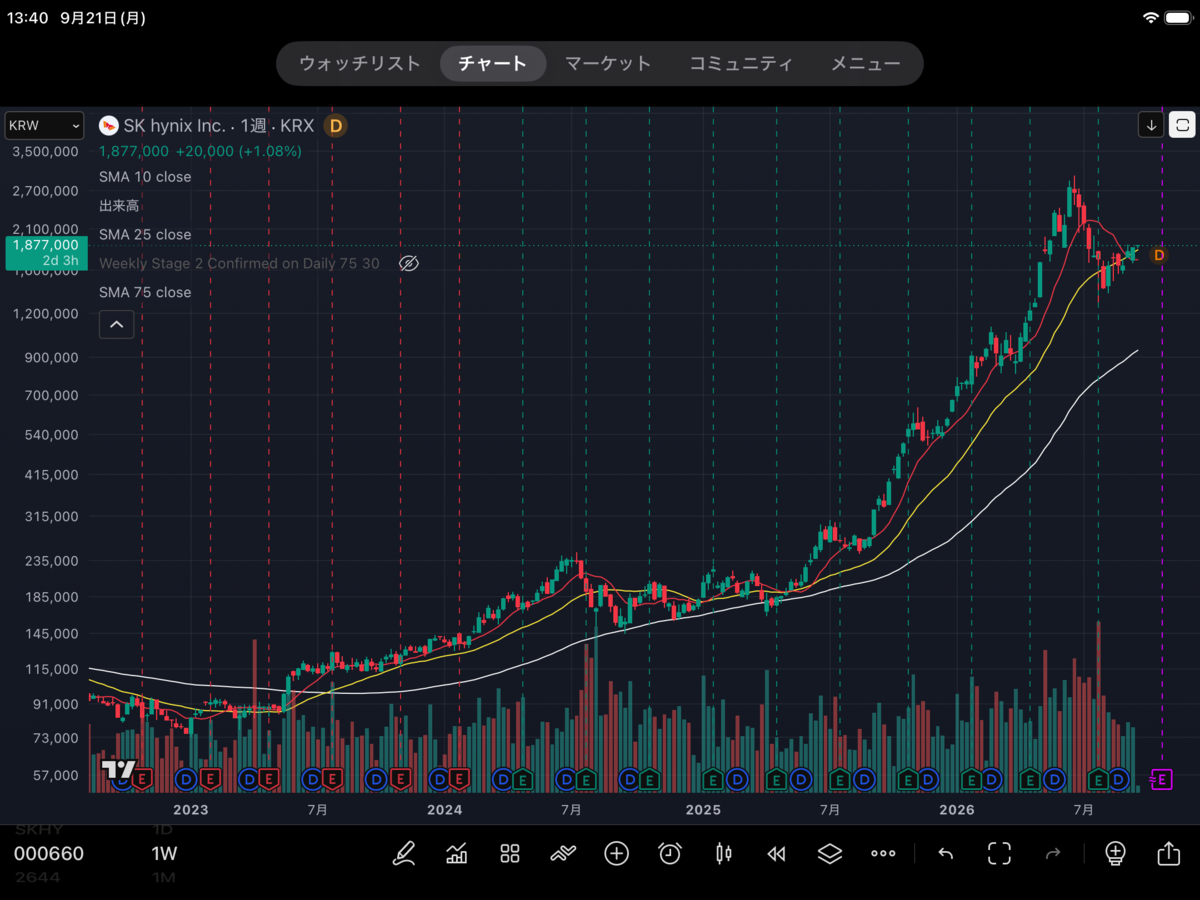
生成AIによって、メモリだけでなくCPU需要も大幅に増加していることがきっかけである。一昨日、AMDはCPUの値上げ(約10%)を発表した。CPUを供給できるメーカーが2社しかなく、これらの供給能力が逼迫しているから生まれた状況である。投資的観点だと、7月末のメモリショックをきっかけとして、各社メモリの戻りは鈍くなっている。特に震源地であった韓国メモリメーカー(SK Hynics)の戻りが鈍い。メモリというテーマの旬が過ぎ、上値が重くなっている中で、韓国メモリメーカーは上値が重くなっているからだと解釈できる。そんな中で今回、SK Hynicsを買ってしまったわけだが、短期的な資金流入が厳しそうである。中長期的には問題ない気もするが。

9〜10月開始?のラリーを取りに行くのであれば、テーマが移り変わっていることを把握すべきだった。今がホットなテーマは色々あるが、何が旬なのか?を判断し、どのタイミングで入るかという力は、エッジになると思う。


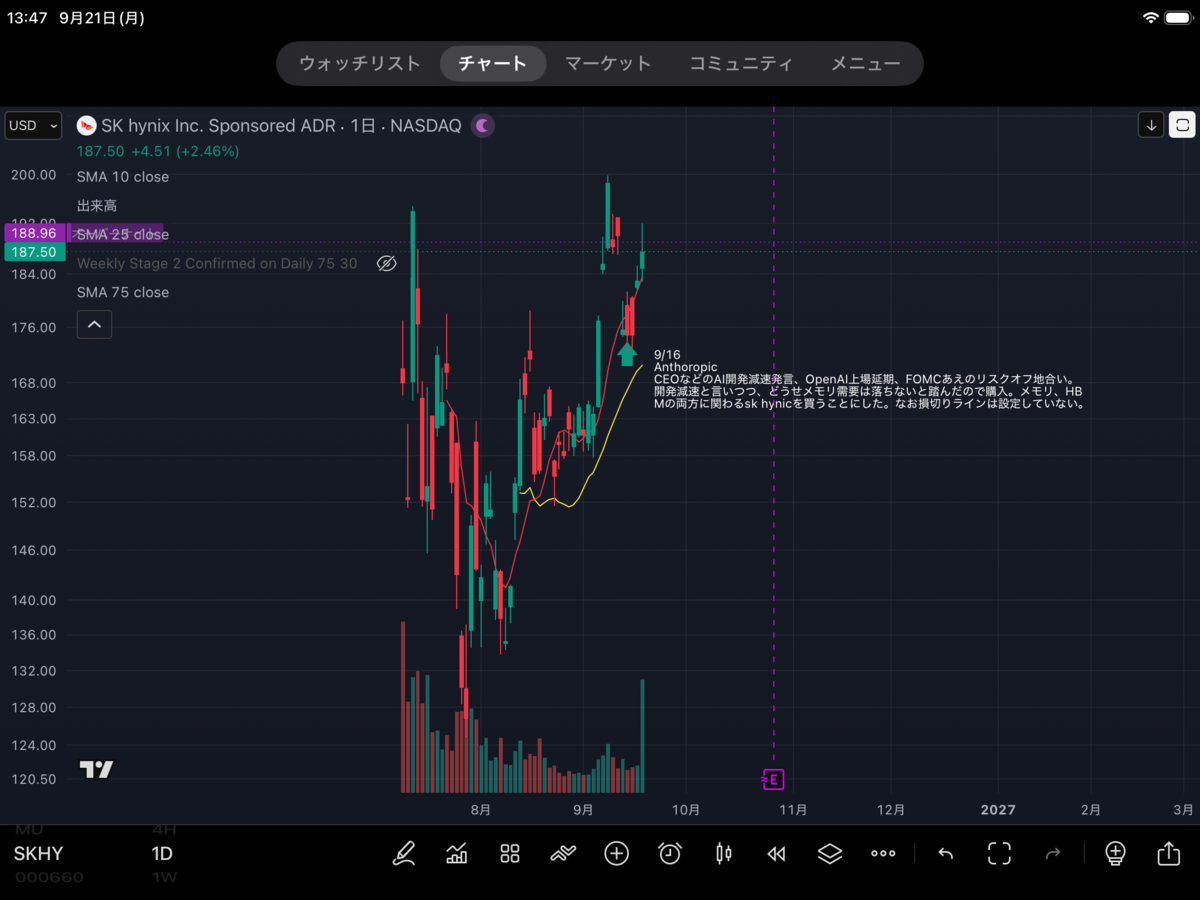
9/15 SK hynix

9/15 

NASDAQ SKHY

176.71ドル×32株


Anthoropic CEOのAI開発減速発言、OpenAI上場延期、FOMC前のリスクオフで株式相場が悪い中、半導体関連は特に悪かった。ただAIモメンタムは折れてはおらず、一過性だと判断。データセンター建設で逼迫しているメモリ、AI向けHBMの両方に関わるSK  Hynixを選定。ネックラインに差し掛かった中、全体は反発しているが半導体は弱かったタイミングでエントリーした。なお、悪いことではあるが損切り・利確ラインは規定していない。今のところは、AI CAPEXの減速が数値上でも確認できたら切るとというぐらいである。

エントリー後、2027年版 世界を変える100の技術を読んだところ、HBF(広帯域幅フラッシュメモリー)のページにて、SundiskとSK Hynixが協業しているという記事を見た。HBFについては、HBMのNAND版ぐらいしか分かっていないので、後で調査してみる。


9/24 追記

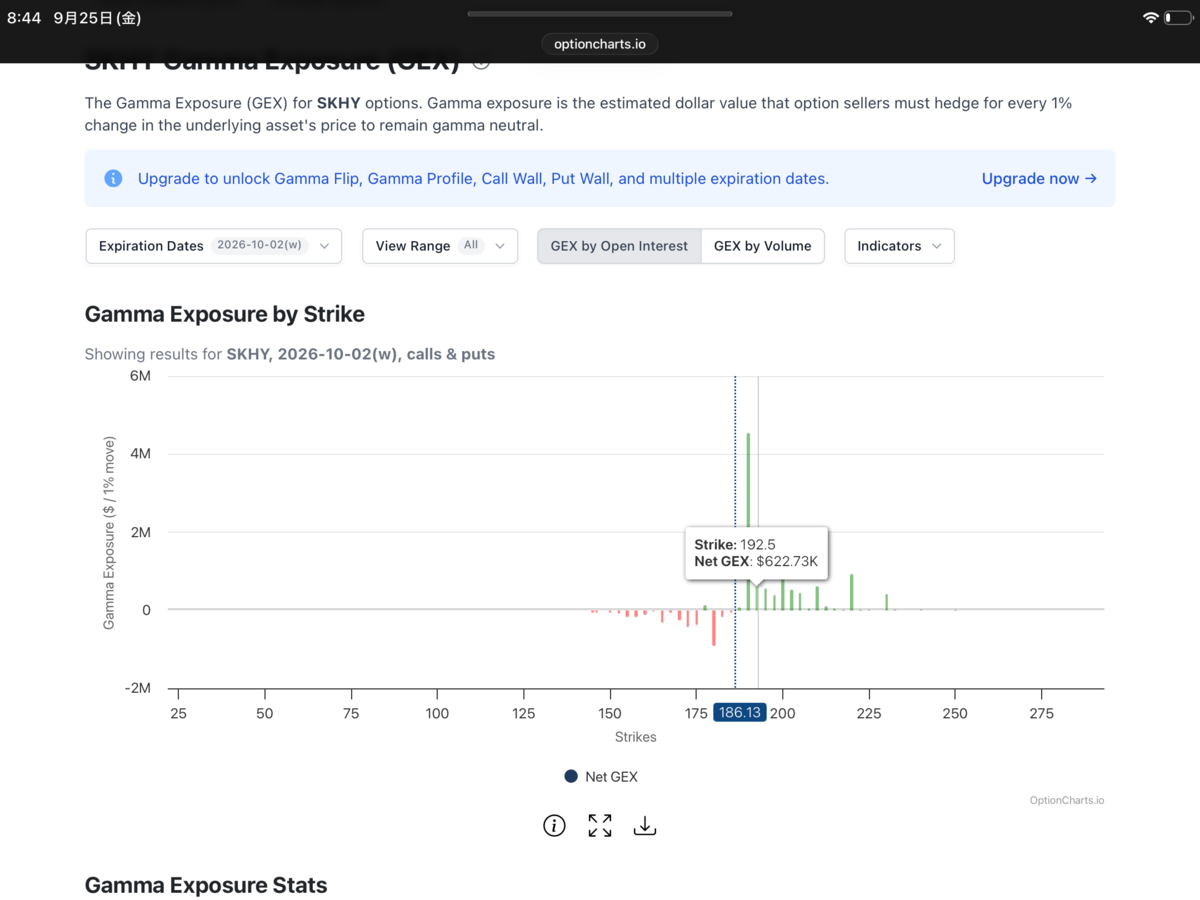
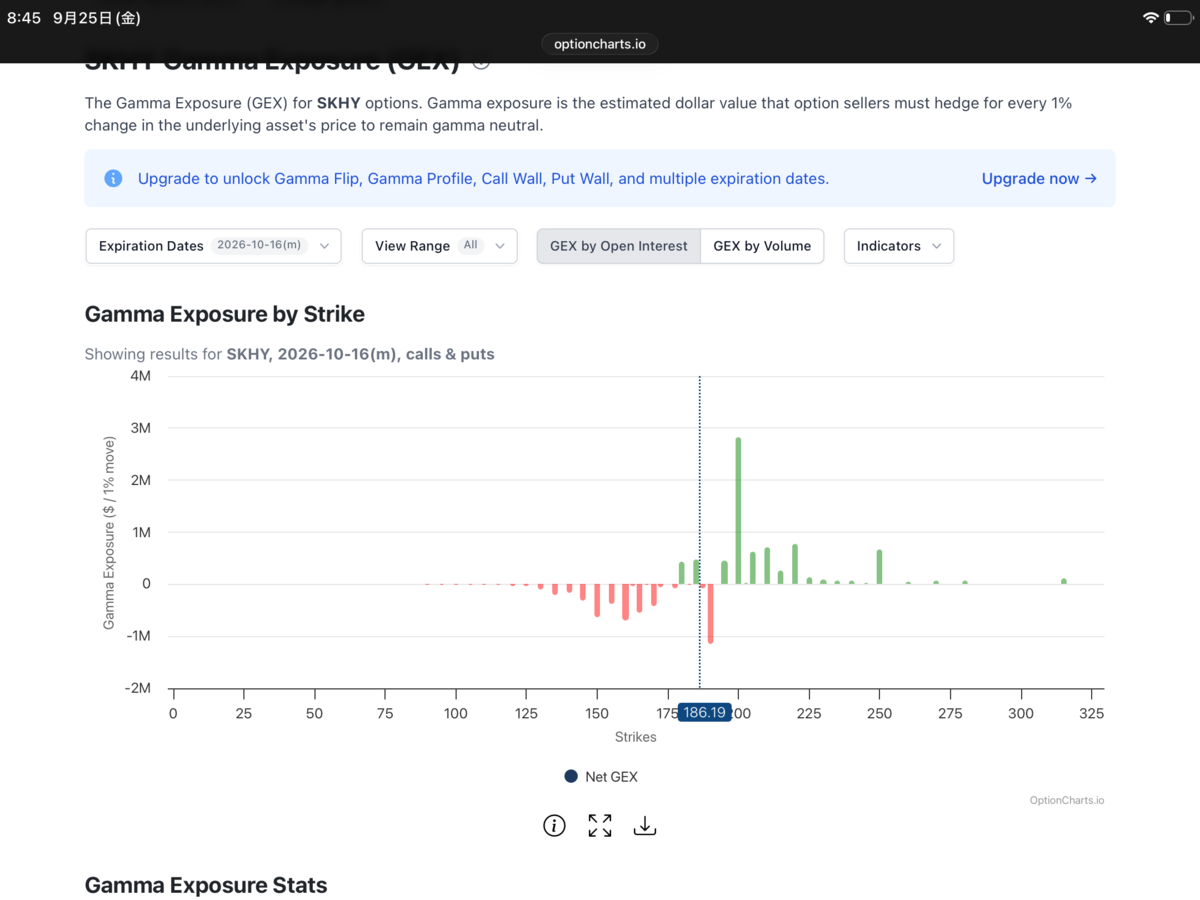
今更ながらオプション市場を確認。9/25、10/2、10/16満期のいずれを見ても、190〜200ドルに大きな山がある。そのため、当分上値は重いことが想定される。


ものづくりに適正がないのかなあ

化学メーカーの製品開発職として働いているが、働くことを辞めたいなと常々思う。この気持ちは転職しても変わらないので、仕事内容や職場の問題ではない。開発品を上市しても達成感がそこまでないので、適正があるか極めて怪しい。製造業のやりがいとして真っ先にあげられる、ものづくりで世の中に貢献するという部分に、大して感慨がないのである。

一方で困ったことに、製品開発はまだ向いている類の仕事なのである。化学的現象に対する疑問が実験で解消されたときは、パズルが解けたみたいな達成感がある。これが生産、品証など他の部門だと、そのやりがいがないし、即断即決が求められるようになるので嫌である。

こう書くと、すごく難儀な性格だと思うが、後数十年どうやって折り合いをつけるべきか。早くFIREしたい。


インデックス投資と早期リタイア

インデックス投資は、時間を味方につけて複利で資産を築く手法である。これは多くのところで語られており、経済が成長する限りその有効性を疑う余地はない。一方で過去のデータを見る限り、市場低迷時であろうと淡々と積み立てない限りは、その恩恵を享受できない。銘柄分散+時間分散でリスクを低減しつつ、マーケットに資金を晒し続けるリスクを取る事で、長期的な株価上昇の恩恵を受け取るのである。そのため唯一必要なのは忍耐力であり、暴落時であろうと狼狽売りせずに淡々と買い増すことが求められる。

インデックス投資は、αを捨ててβを享受する方法なので出来ることは少なく、入金力を高めて長期的に資産を築くしかない。やることが決まっているのである意味楽ではあるが、本当に忍耐力が必要な投資である。

さてここからが本題だが、資産を築き上げるまで耐えることはできるのか?医者、商社マン、半導体メーカー勤務など、高年収でないとそもそも入金力を高めにくい。私はいずれにも該当しておらず、収入の面はたかが知れている。また副業向きのスキルがあれば良いのだが、それもない。副業にもコミットすると自らのキャパを超えるので、それならば家族との時間を大事にした方が良いと思っている。また支出を減らすという点では、出来ることは既にしている。独身ならばともかく、妻子がいる身でこれ以上減らすことも難しい。

結局、早期リタイアを目指すには、リスクを取るか、何かを諦めるしかないのである。若くて独身ならばリスクも取れるし、あるいは生涯独身を貫いて低資産リタイアという選択もできる。気が変わったとしても若いうちならば軌道修正しやすい。逆に何かを得ようとすると、その分リスクを取るか、我慢することが必要になる。妻子がいる状態だとリスクも取りづらいので、仕事にコミットすることが安牌になるが、そうなるとある程度の期間を経てリタイアすることとなる。

人生、望むものを全て手に入れようとすることは大変難しい。

SaaSショックによるストーリー破壊とバリュエーション

AnthoropicによるSaaSの死から、もうすぐ3ヶ月になる。Claudeの脅威的な性能を見せられ、市場はソフトウェア企業の見通しを下方修正した。SaaSによる高PERが許容されなくなったのである。その結果、ソフトウェア株は軒並み下落した。一方Mythosによって、AI時代にあってもサイバーセキュリティは重要であることが認識された結果、サイバーセキュリティ銘柄(CRWD、DDOGなど)は高騰している。

問題は、下落した銘柄郡の見通しがそこまで悲観なのか?ということである。SaaSの死は、以下の3点で語られている(①UIが人間ベースからAIベースへの転換を余儀無くされること、②従量課金型モデル(ID数)からの転換、③開発コスト低下により内製化が進む)。個人的には②、③による収益性低下が大きいと思っている。ただ③については疑問点もある。開発ノウハウがない中で望みのものが開発できるか、またはメンテナンスをどうするか、という点である。また②についてはビジネスの根幹を揺るがすような問題でもない。そのため、過剰に織り込みすぎと感じている。

バリュエーションを見ると、ヒストリカルPERの中でも割安圏である銘柄が多い。NOWなどの一部銘柄にも資金が入り始めている。GPU、ストレージ、CPOなどが一相場を迎えた中で、再度見直しが入ることを期待して、MSFT、ADBEなどをコツコツ集めている。META(SaaSか微妙だが)、INTUも買っているが、INTUは決算で不透明感が増幅されたので、今後無理に買うことはしない。NOWは買いたいと思っていたが、少しずつ上がり出した。買い付けペースを上げようかと思っている。

また日本株でも日立、NEC、富士通、Sansan、ラクスなどが下落している。バリュエーションと市場性の双方を満たす銘柄があるのか、日本株だとそこまでなさそうな気もするので、米国株に注力したい。